
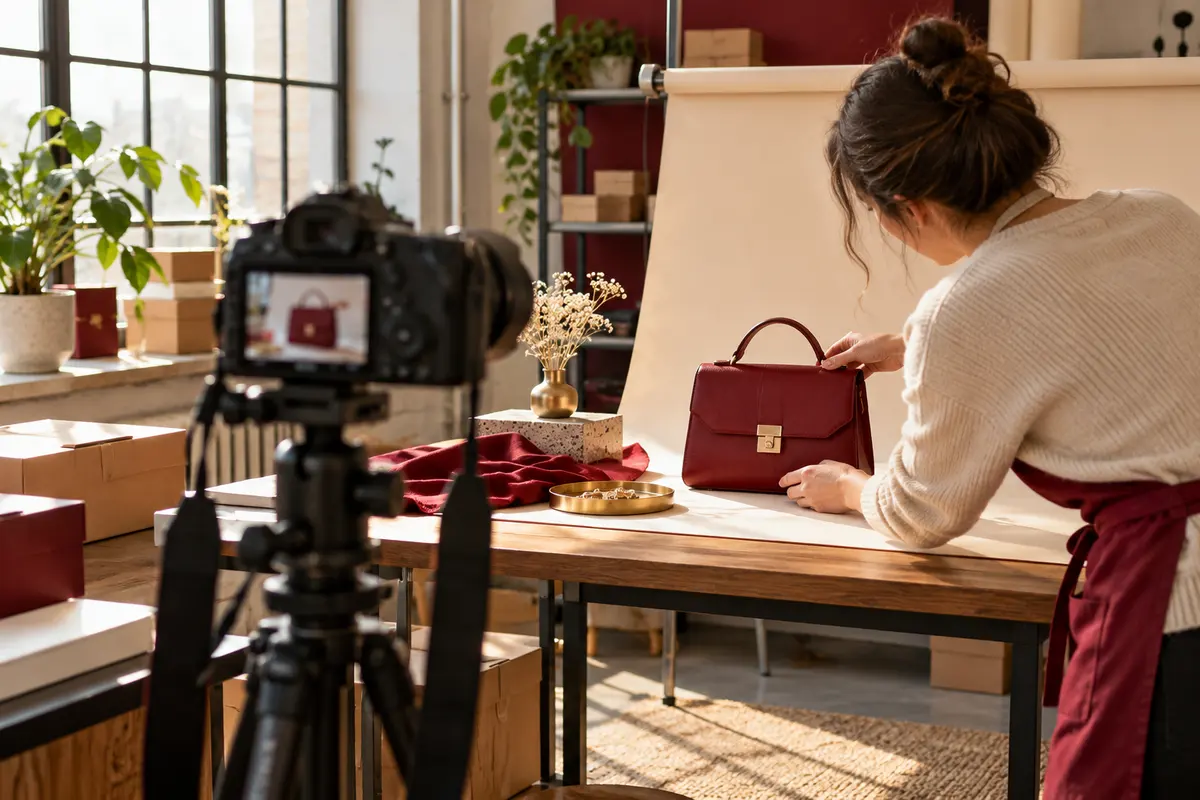
Компания купила профессиональную фотокамеру. Руководитель планирует снимать каталог товаров, но оборудование хранится дома и иногда используется в личных поездках. Чек подтверждает покупку, однако не раскрывает её назначение. Для решения по расходам понадобится фактическая цепочка от деловой задачи до реального использования.
Назовите конкретную задачу бизнеса
Опишите, для чего приобретается вещь: съёмка карточек товаров, техническая диагностика, оформление рабочего места или другая измеримая задача. Укажите, кто будет пользоваться покупкой и какой результат ожидается. Слишком общая фраза «для повышения эффективности» не помогает проверке.
Экономическая цель не означает гарантированную прибыль. Но описание должно соответствовать фактам и деятельности компании. Если вещь куплена преимущественно для личного использования владельца, не создавайте задним числом вымышленный проект, который якобы объясняет покупку.
Соберите наблюдаемые подтверждения
Для камеры это могут быть план каталога, задания на съёмку, готовые фотографии товаров и сведения о передаче ответственному. Для другого имущества набор будет иным. Не копируйте один универсальный пакет на все необычные расходы: подтверждения должны объяснять именно эту покупку.
Документы о приобретении проверяйте по содержанию, измерению и участникам операции. Эти реквизиты перечислены ФНС. Корректный чек или накладная подтверждает соответствующие факты, но сам по себе не доказывает деловое назначение и допустимость уменьшения конкретного налога.
Проверьте место и порядок использования
Запишите, где находится вещь, кто имеет к ней доступ и как передаёт другим сотрудникам. Для дорогого переносного оборудования полезен журнал выдачи или иной простой контроль. Выберите способ, который действительно будут выполнять, вместо сложного положения, существующего только на бумаге.
Если вещь хранится дома по рабочей причине, опишите её честно и проверьте фактическое использование. Само местонахождение не даёт готового налогового вывода. Оно лишь становится обстоятельством, которое нужно связать с задачами бизнеса и принятой организацией работы.
Условный пример камеры для каталога
Компания готовит новый каталог и поручает сотруднику съёмку продукции. Камера закреплена за ним, фотографии связаны с конкретными товарными карточками. При этом руководитель использовал её в личной поездке. В рабочем анализе эти обстоятельства не скрывают и не объявляют всю эксплуатацию исключительно служебной.
Бухгалтер проверяет последствия смешанного использования для соответствующего режима и вида операции. Произвольное распределение «девяносто процентов бизнесу» без измеримых оснований не становится обоснованным только после включения в приказ. Пример не устанавливает допустимый процент личного использования или налоговый вычет.
Отделите цель от условий признания
Даже убедительная деловая задача не отменяет специальных ограничений и требований выбранного режима. Для налога на прибыль ФНС указывает обоснованность и документальное подтверждение затрат. Дополнительно проверяются характер приобретения, правила оценки и момент отражения; для других режимов анализ может отличаться.
Не переносите бытовую логику «нужно для бизнеса, значит сразу расход» на оборудование, программные права или услуги длительного периода. Сначала устанавливают содержание покупки, затем её бухгалтерскую и налоговую квалификацию. При необходимости решение оформляют отдельной поясняющей запиской с источниками фактов.
Зафиксируйте честный итог проверки
Удобно завершить разбор коротким списком:
- Какую деловую задачу решает покупка
- Кто и где реально использует приобретённое
- Какие результаты подтверждают использование
- Есть ли личная составляющая или ограничения
- Какие документы получены и каких не хватает
- Какое решение принято и на каком основании
Если подтверждений недостаточно, отметьте неопределённость и следующий шаг. Не заменяйте отсутствующие факты красивой формулировкой. Проверяемая запись о смешанной ситуации полезнее документа, который противоречит реальности.
В ежемесячном сопровождении спорные покупки можно обсуждать до их массового отражения. Для необычного расхода подготовьте консультацию с документами и описанием использования. Такой подход позволяет принимать последовательные решения и снижает зависимость учёта от личного мнения того, кто первым увидел чек.
Источники и границы проверки
Проверено 8 октября 2026 года в пределах указанных вопросов. Практические регистры и последовательность действий в статье являются рекомендациями по организации работы.
- ФНС: Напоминаем основные требования к первичным учетным документам. Дата просмотра: 08.10.2026.
- ФНС: налог на прибыль организаций, доходы, расходы и методы признания. Дата просмотра: 08.10.2026.