
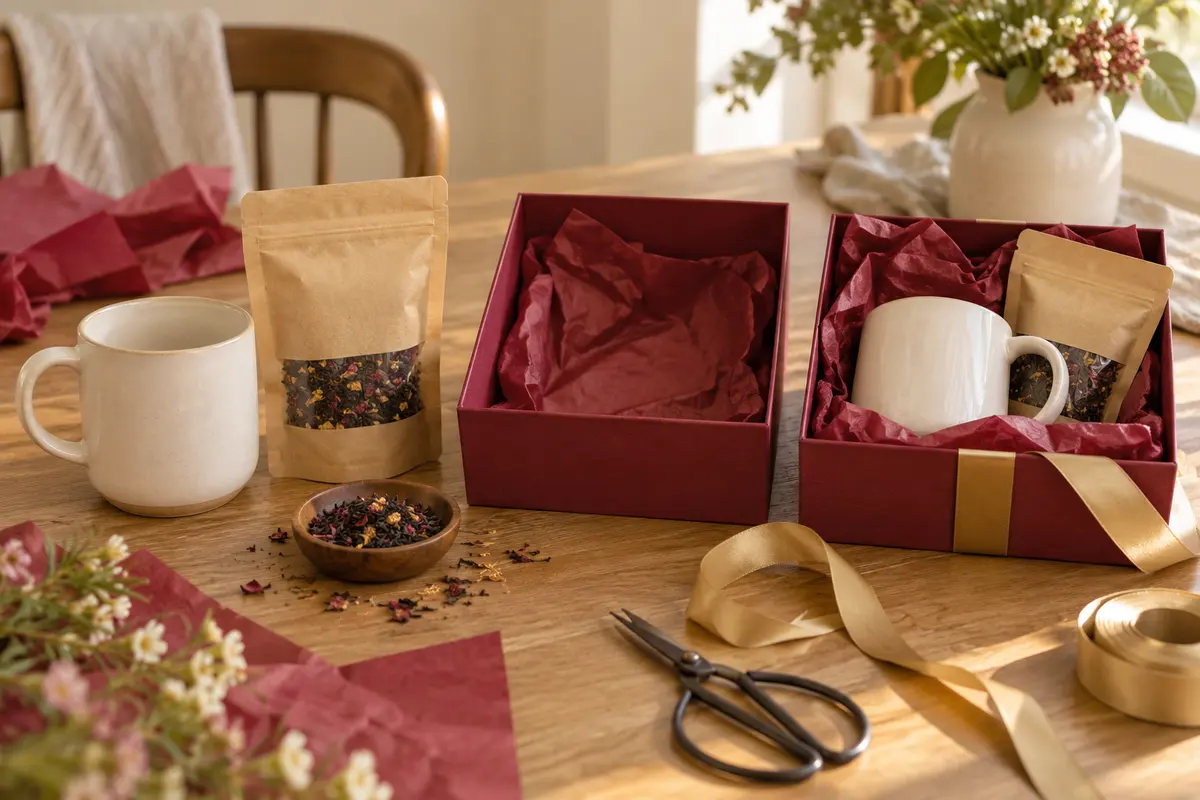
Магазин продает кружку, чай и подарочную коробку отдельно, а перед праздниками собирает из них набор. Если оформить только новую карточку продажи, компоненты могут остаться доступными на складе, хотя физически уже вложены в комплект. Начните с описания состава и операции сборки. Это позволит проследить количество и подготовить бухгалтеру данные о стоимости.
Определите, как устроена продажа набора
Выясните, собирается ли готовый комплект заранее или компоненты подбирают только при заказе. В первом случае удобно контролировать остаток готовых наборов, во втором важна проверка доступности составляющих на момент продажи. Технический способ зависит от программы и выбранной учетной модели.
Не называйте любую рекламную подборку самостоятельной учетной единицей автоматически. Сначала согласуйте с бухгалтером и складом, что именно происходит физически и как это отражается в документах. Общая роль учетной политики закреплена в статье 8 Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», редакция 15.12.2025; конкретные положения стандарта запасов требуют дополнительной проверки.
Подготовьте состав и допустимые замены
Запишите компоненты, количество каждого, единицы и вариант упаковки. Если допускается замена сорта чая или модели кружки, обозначьте ее явно и фиксируйте фактический состав собранной партии. Иначе стоимость и остатки будут рассчитываться по условному рецепту, не совпадающему с реальностью.
Полезно присвоить версии состава, когда комплект меняется. Старые наборы при этом остаются связанными со своей комплектацией. Не переписывайте общий справочник так, чтобы ранее собранные изделия внезапно получили другой чай или коробку только из-за новой сезонной акции.
Условный пример десяти подарочных наборов
Для одного набора нужны кружка, пачка чая и коробка. В учебной ситуации собирают десять комплектов и фактически используют по десять единиц каждого компонента. После операции оперативный остаток показывает десять готовых наборов и соответствующее уменьшение доступных составляющих.
Если программа одновременно оставляет все тридцать компонентов свободными, менеджер может продать вещи, которых уже нет отдельно. Проверка обратного направления тоже важна: если сборку отменили до фактического выполнения, нельзя оставлять расход компонентов без созданного результата. Учетное оформление выбирается после подтверждения реального события.
Подготовьте стоимость без двойного включения
Соберите данные о фактически использованных компонентах и упаковке. Отдельно покажите работы по комплектации и другие расходы, если они были. Бухгалтер определит, какие затраты и каким способом учитывать по применимым правилам; внутренний расчет не заменяет это решение.
Проверьте, не включена ли коробка дважды: один раз как компонент, второй — как общая упаковка. Если стоимость товаров уже содержит доставку, повторное добавление тех же транспортных расходов также исказит результат. Для сравнения до и после операции используйте один и тот же подтвержденный объем затрат.
Продумайте разбор и частичный возврат
При разукомплектации зафиксируйте, какие составляющие реально извлечены, в каком состоянии и куда возвращены. Поврежденную коробку нельзя механически восстановить как новую доступную упаковку. При частичном возврате от покупателя сохраните связь с исходным набором и определите фактический состав полученного.
Документы должны раскрывать содержание и измерение операции; общие реквизиты объясняет ФНС: Напоминаем основные требования к первичным учетным документам. Если клиент вернул только кружку, это не означает физическое поступление полного набора. Решение о расчетах с покупателем и оценке возвращенного компонента рассматривают отдельно от складского количества.
Чек-лист связанного учета комплектов
- Фактическая схема сборки описана.
- Состав и его версия зафиксированы.
- Замены компонентов подтверждены.
- Остатки наборов и составляющих не задвоены.
- Упаковка и дополнительные расходы раскрыты отдельно.
- Разбор отражает реальное состояние извлеченных предметов.
- Частичные возвраты связаны с исходной продажей.
Проверьте всю цепочку на одном комплекте до массовой сборки: создание, продажа, возврат и разбор. Согласовать регулярную сверку можно в бухгалтерском сопровождении, а выбор модели стоимости и отражения необычных операций — на консультации по учету.
Источники и границы проверки
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», редакция 15.12.2025. Сведения об источнике: 08.10.2026.
- ФНС: Напоминаем основные требования к первичным учетным документам. Сведения об источнике: 08.10.2026.
Полная проверка применимости ФСБУ 5/2019 в рамках этого материала не проведена. Материал ограничен организацией контроля и подготовкой данных; признание, оценка, обесценение и проводки требуют проверки применимых стандартов, исключений и учетной политики. Общие нормы проверены только в объеме, указанном у источников.