
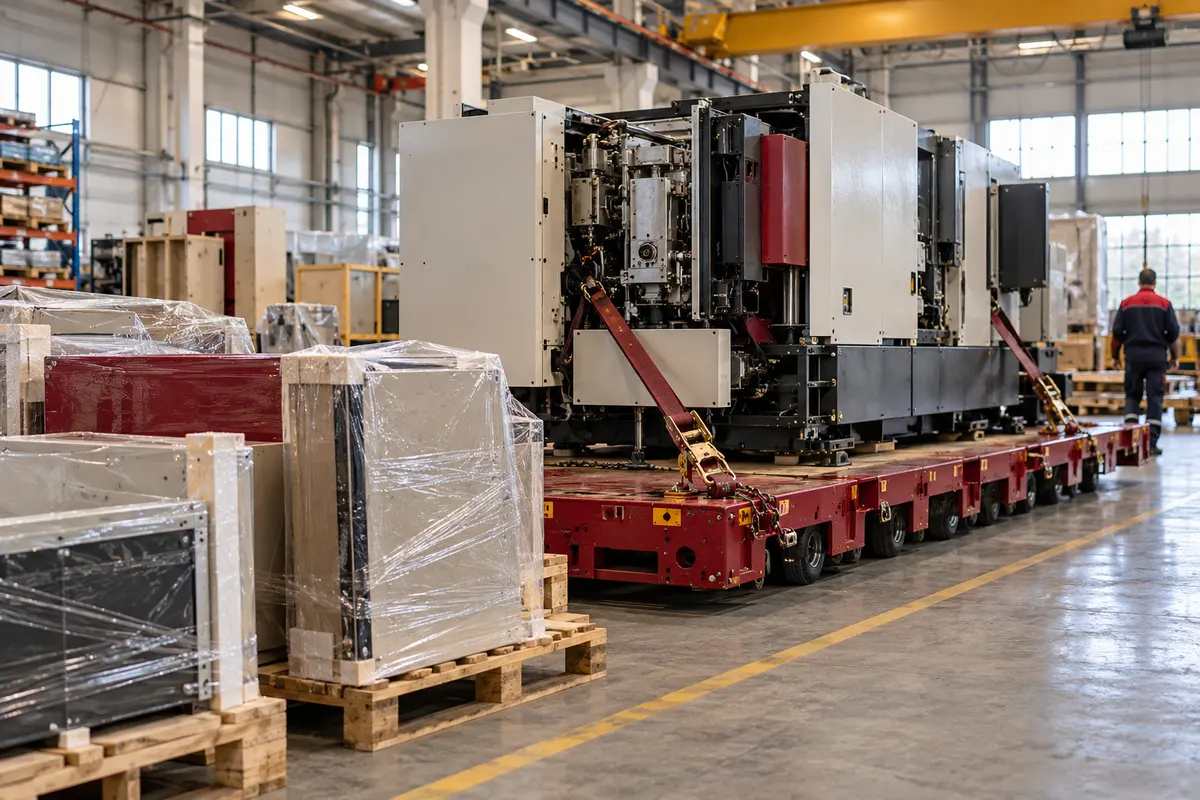
Компания переносит исправный станок в новое помещение. Подрядчик разбирает его, перевозчик доставляет узлы, монтажники устанавливают новое основание. Несколько документов легко превратить в новый объект покупки, хотя значительная часть оборудования уже использовалась. Начните с сохранения идентичности станка и разделения целей работ.
Зафиксируйте объект до разборки
Сохраните инвентарный и заводской номера, комплектность, фотографии, техническое состояние и место эксплуатации. Назовите причину переезда: смена помещения, перестройка линии, расширение производства или другая задача. Это позволит отличить перенос существующего объекта от создания иного комплекса.
Перед демонтажем составьте перечень узлов, которые перевозятся вместе, отдельно или остаются на старом месте. Укажите ответственное лицо за сверку. При сложной технике полезно связать упаковочные места с компонентами, чтобы несколько ящиков не потеряли связь с исходным оборудованием.
Разделите перемещение и изменение возможностей
Обычная транспортировка, восстановление подключения и одновременная модернизация могут входить в один договор. Попросите технического специалиста описать результат каждой группы работ. Новое основание может обслуживать установку, менять свойства комплекса или относиться к другому объекту; готового ответа по одному названию нет.
Бухгалтер сопоставляет это описание с применимыми правилами. ФНС в разъяснении о ремонте и обслуживании рассматривает отдельные вопросы признания существенных затрат. Оно не устанавливает универсальный порядок переезда, поэтому автоматически капитализировать весь счёт или списывать его целиком без анализа не следует.
Соберите затраты по действиям
В рабочем регистре выделите разборку, упаковку, перевозку, хранение, установку, подключение и дополнительные работы. Для каждой строки укажите объект, исполнителя, документ и фактический результат. Расходы на переезд офиса или другого оборудования не должны попадать в станок только из-за общего перевозчика.
Документы проверяйте по содержанию и объёму операции. Эти признаки названы ФНС в материале о первичке. Если счёт объединяет несколько грузов, сохраните расчёт распределения по обоснованному признаку, например по данным исполнителя, а не произвольной доле.
Условный пример нового основания
Станок переместили в другой цех и установили на основание, необходимое для новых условий размещения. Одновременно заменили повреждённый кабель и добавили отдельный модуль управления. В регистре технические результаты разделены, хотя услуги выполнены одним подрядчиком.
Бухгалтер проверяет судьбу существующего объекта, характер основания и модуля, а также затраты на восстановление. Пример не предписывает определённые проводки. Его принцип: движение не должно стирать историю старого станка, а новые части не должны растворяться в общей фразе «монтаж оборудования».
Контролируйте снятые и заменённые части
По каждому узлу отметьте: установлен повторно, передан в ремонт, оставлен как запасная часть либо выбыл. Если компонент заменён, сохраните связь между старым и новым. Не оставляйте в составе объекта одновременно полную старую комплектацию и стоимость её замены без проверки.
После сборки сопоставьте фактическую комплектность с перечнем до демонтажа. Уточните повреждения при перевозке отдельно от прежних дефектов. Возможное требование к перевозчику ведите самостоятельной задачей, не подменяя им отражение самого перемещения и расходов.
Завершите переезд проверкой готовности
Ответственный подтверждает, где установлен объект, какие испытания проведены и способен ли он выполнять запланированные операции. Сохраните дату фактического восстановления использования и оставшиеся ограничения. Она может отличаться от даты счёта монтажника или оплаты перевозки.
Для закрытия проверьте:
- Исходный объект сохранил идентификатор и историю
- Все перемещённые узлы найдены
- Отдельные улучшения описаны технически
- Общие расходы распределены с основанием
- В учёте нет повторного принятия того же станка как новой покупки
- Бухгалтерская и налоговая оценки проверены раздельно
Подготовку данных о переезде можно включить в сопровождение, а нестандартное изменение комплекса обсудить на консультации по учёту. В итоге предприятие получает непрерывную историю оборудования: что переехало, что изменилось и за какой результат заплачена каждая сумма.
Источники и границы проверки
Проверено 8 октября 2026 года в пределах указанных вопросов. Практические регистры и последовательность действий в статье являются рекомендациями по организации работы.
- ФНС: Напоминаем основные требования к первичным учетным документам. Дата просмотра: 08.10.2026.
- ФНС: признание существенных затрат на ремонт, технический осмотр и обслуживание. Дата просмотра: 08.10.2026.