
Подрядчик передал первый этап, заказчик согласен с большей частью результата, но просит доработать отдельные элементы. При этом счёт выставлен за этап целиком. Бухгалтеру важно получить точный статус исполнения, иначе платёж, замечания и документ приёмки будут описывать разные ситуации. Помогает карточка этапа с понятными критериями и историей решений.
Опишите самостоятельный результат
Для каждого этапа укажите, что именно должно быть передано: комплект материалов, работающий элемент, изготовленная часть или иной определённый результат. Срок и название этапа без содержания плохо подходят для проверки. Если этапы в договоре не выделены, не создавайте их задним числом ради удобного расчёта.
Согласуйте с ответственным за проект, кто оценивает результат и по каким признакам. Бухгалтер может проверить комплектность документов, но не должен самостоятельно решать, соответствует ли техническая работа заданию. Разделение ролей особенно полезно при сложной доработке.
Подготовьте критерии до передачи
Сформулируйте проверяемые характеристики: состав, формат, комплектность, работоспособность и соответствие заданию. Избегайте единственного критерия «заказчику нравится». Для субъективной оценки уточните согласованный порядок обсуждения и принятия решения.
Зафиксируйте, какие материалы подрядчик передаёт вместе с результатом и где хранится полученная версия. Если это цифровой файл, полезны номер версии и дата. Для физического объекта укажите идентификатор и место нахождения. Так замечания будут относиться к определённому результату, а не к меняющемуся набору данных.
Разделите принятую часть и замечания
Опишите, что проверено, что соответствует заданию и какие вопросы остаются. Не подписывайте формулировку о полном отсутствии замечаний, если существенные вопросы ещё обсуждаются. При этом порядок частичной приёмки и последствия замечаний нужно проверить по договору и применимым правилам.
Для каждой доработки укажите конкретный недостаток или согласованное изменение, ответственного и ожидаемый результат. Различайте устранение несоответствия первоначальному заданию и новый дополнительный объём. Их смешение затрудняет согласование цены и понимание уже принятой части.
Свяжите статус с документами и платежом
Первичка описывает фактическое событие; общие ориентиры её содержания перечисляет ФНС. ФНС: Напоминаем основные требования к первичным учетным документам Отдельно проверьте, что документы соответствуют реальной стадии исполнения. Закон о бухгалтерском учёте связывает документирование с фактами хозяйственной жизни, а не с удобным названием операции. Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», редакция 15.12.2025
Платёж сопоставьте с договорными условиями: аванс, оплата этапа, части результата или окончательный расчёт. Не делайте универсального вывода, что любую спорную сумму можно не платить или что перевод автоматически означает приёмку. Юридические последствия оцениваются по конкретному комплекту.
Условный пример: часть макета требует доработки
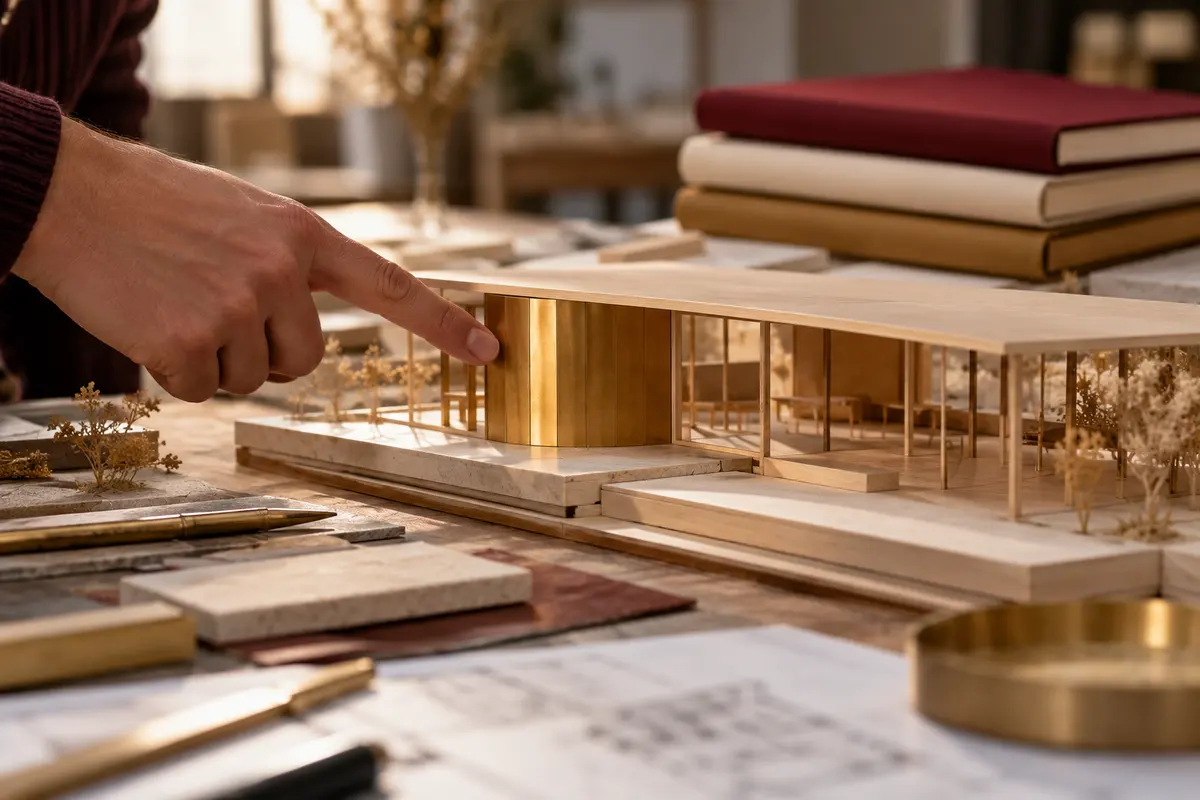
Подрядчик передал макет из нескольких элементов. Основная конструкция соответствует заданию, но крепление одной детали требует исправления. Заказчик намерен использовать принятую часть, а подрядчик выставил документ на весь этап.
Ответственные уточняют предусмотренный договором порядок, фиксируют состояние результата и конкретное замечание. После доработки сохраняют новую версию и подтверждение её проверки. В бухгалтерию передают согласованный статус, документы и основание оплаты. Пример не устанавливает право на частичную приёмку или удержание денег; он показывает необходимость единого описания события.
Закройте этап связным комплектом
Сверьте задание, переданную версию, результаты проверки, документы и расчёты. Проверьте, не попала ли исправленная версия как новый самостоятельный этап. Открытые замечания не следует скрывать общей отметкой «готово»; каждому нужен понятный следующий шаг.
Организацию передачи статусов проекта можно обсудить при бухгалтерском сопровождении. Вопросы признания расходов и отражения расчётов лучше разбирать на консультации по учёту по уже собранной истории конкретного этапа.
Источники и границы проверки
Нормы ГК РФ о приёмке, недостатках и оплате конкретного договора не проверены полностью. Статья ограничена организацией доказательств. Полная правовая проверка по Закону № 402-ФЗ не проведена; публикация ФНС о первичке архивная.
- ФНС: Напоминаем основные требования к первичным учетным документам. Сведения об источнике: 08.10.2026.
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», редакция 15.12.2025. Сведения об источнике: 08.10.2026.