
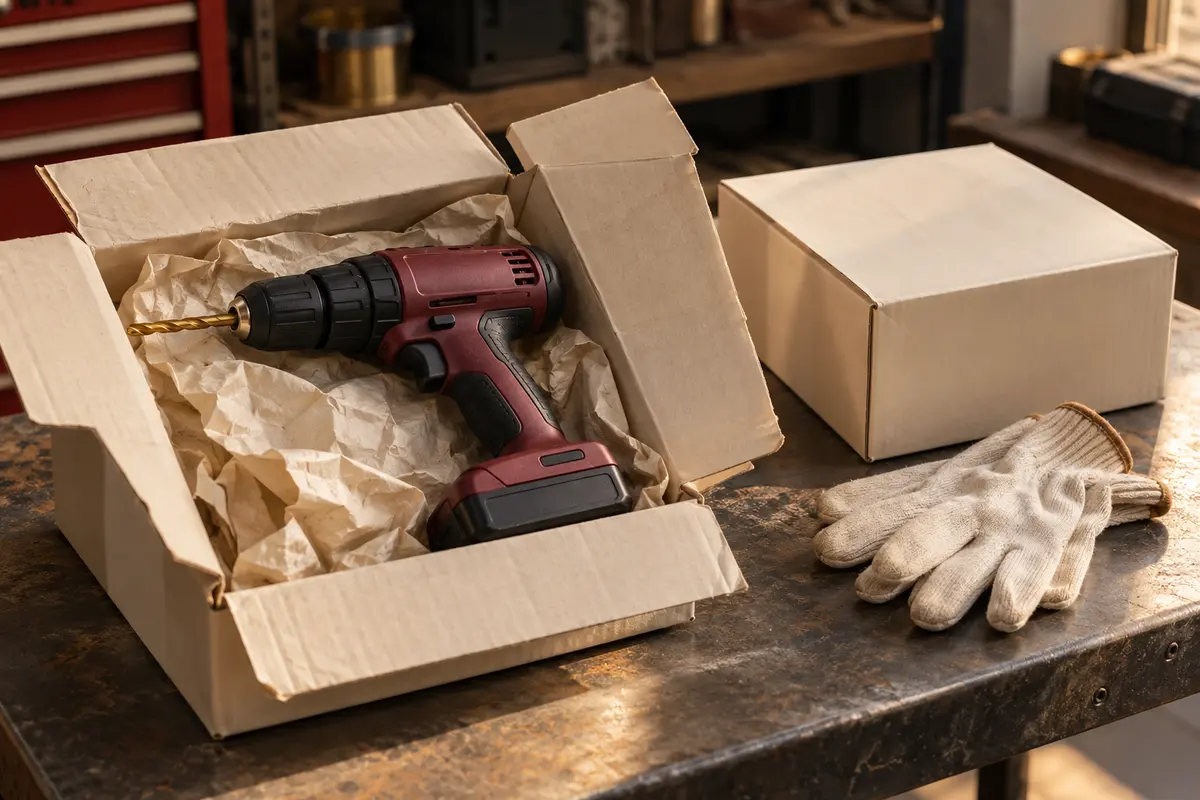
Покупатель вернул электрический инструмент с поврежденной коробкой. Склад готов поставить его рядом с новым товаром, но сервис замечает следы использования. Возврат денег, физическое поступление и решение о дальнейшей продаже — разные события. Чтобы не завысить доступный остаток и не потерять данные о стоимости, организуйте отдельную проверку возвращенного предмета.
Найдите исходную продажу
Свяжите возврат с заказом, документом реализации и партией. Проверьте модель, артикул, серийный номер, комплектацию и количество. Если покупатель передал несколько вещей, не считайте их одной обезличенной позицией только по общей сумме возврата.
Когда исходная партия не определяется автоматически, сохраните вопрос и доступные признаки. Не выбирайте случайное поступление ради проведения документа. Бухгалтеру важно понимать, какие исходные данные надежны, а какие требуют восстановления. Это особенно существенно, если цена закупки одинакового товара менялась.
Отделите приемку от разрешения продавать
Для оперативного контроля полезно выделить зону или статус «возврат на проверке». Зафиксируйте состояние, комплектность и замечания на момент получения. Фото могут дополнить описание, но не заменяют необходимый документ о совершенной операции.
Общие требования к первичке, включая содержание факта и ответственных лиц, перечисляет ФНС: Напоминаем основные требования к первичным учетным документам. Порядок осмотра, сроки и документы зависят от вида товара и отношений с покупателем; статья не устанавливает правила рассмотрения потребительских требований. Здесь задача — сохранить достоверные данные внутри компании.
Условный пример инструмента с поврежденной упаковкой
В учебной ситуации покупатель вернул инструмент, а магазин согласовал возврат. На первом осмотре повреждена только коробка, поэтому сотрудник предположил возможность повторной продажи как нового. Сервис затем обнаружил следы эксплуатации и отсутствие одной принадлежности.
Товар остается в отдельном статусе до решения: доукомплектовать, передать на ремонт, продавать с корректным описанием состояния либо рассмотреть другое действие. Бухгалтер получает факты осмотра и связь с исходной продажей. Простое восстановление прежнего складского количества без этих сведений скрывало бы различие между новым и возвращенным предметом.
Подготовьте данные о стоимости
Найдите исходную учетную информацию, относящуюся к продаже и партии. Отдельно соберите ожидаемые затраты на проверку, ремонт, упаковку и подготовку к продаже, если такие действия планируются. Сохраните обоснование предполагаемой цены реализации в текущем состоянии.
Это входные данные для бухгалтерской оценки, а не готовая инструкция восстановить товар по конкретной сумме. Применимость стандартов, способ отражения возврата и необходимость проверки обесценения бухгалтер определяет отдельно. Не уменьшайте или увеличивайте стоимость произвольно только потому, что коммерческий отдел сменил ценник.
Выберите дальнейший маршрут и сохраните историю
Для каждой позиции запишите решение, ответственного и следующее событие. При ремонте сохраняйте связь с сервисным заказом, при доукомплектации — с использованными предметами, при последующей продаже — с фактическим состоянием товара. Не превращайте несколько этапов проверки в несколько приходов одной вещи.
Закон о бухгалтерском учете требует документировать реальные хозяйственные факты; соответствующие положения статьи 9 отражены в проверенных фрагментах Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», редакция 15.12.2025. Полный нормативный анализ учета запасов здесь не выполнен. Поэтому склад передает факты, а бухгалтер согласует их надлежащее отражение.
Контрольный список возвращенной позиции
- Исходная продажа и доступные данные партии найдены.
- Идентификаторы и комплектность проверены.
- Состояние описано до смешения с обычным остатком.
- Возврат денег отделен от складского движения.
- Стоимостные данные переданы бухгалтеру.
- Дальнейший маршрут и ответственный определены.
- Повторный приход и преждевременная продажа исключены.
Отдельный реестр возвратов полезен даже небольшому магазину: он показывает зависшие проверки и вещи, готовые к следующему действию. Его связь с ежемесячным бухгалтерским сопровождением можно согласовать заранее, а вопросы оценки разобрать на консультации по учету.
Источники и границы проверки
- ФНС: Напоминаем основные требования к первичным учетным документам. Сведения об источнике: 08.10.2026.
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», редакция 15.12.2025. Сведения об источнике: 08.10.2026.
Проверены общие положения о документировании и организации учета в пределах указанных источников. Полная проверка применимости ФСБУ 5/2019 в рамках этого материала не проведена. Статья дает организационный порядок подготовки данных; конкретные способы оценки, признания и проводки требуют дополнительной проверки применимых норм и учетной политики.