
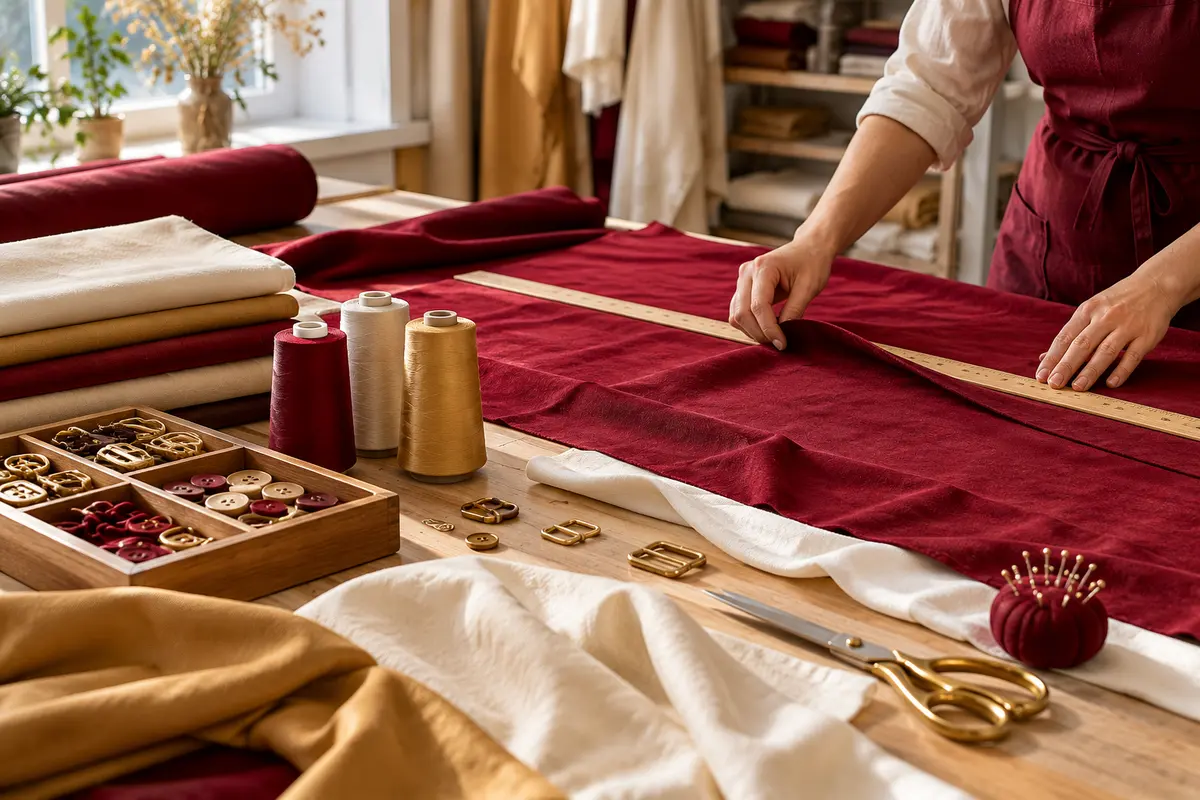
Ателье шьёт сценические костюмы из ткани заказчика и добавляет собственные нитки и фурнитуру. В кладовой всё лежит рядом, поэтому ткань иногда попадает в обычную закупочную ведомость. Для аккуратного учёта нужно отдельно видеть принадлежность материала, фактическое использование и судьбу остатков после завершения заказа.
Уточните условия передачи
Прочитайте договор и сопроводительные документы: для какой работы предоставлены материалы, кто сохраняет права на них, как согласуются расходование и возврат. Не делайте вывод о покупке только потому, что ткань физически поступила на ваш склад и получила внутренний номер.
Если условия неоднозначны, уточните их до раскроя. Практический регистр не заменяет договорное решение о принадлежности отходов или обязанности возместить недостаток. Здесь рассматривается движение количеств, а правовые и налоговые последствия конкретной передачи требуют самостоятельной проверки.
Принимайте с описанием состояния
Зафиксируйте наименование, единицу измерения, количество, характеристики и заметные недостатки. Для ткани могут быть важны ширина, цвет, длина отреза и дефекты. Фотография помогает идентификации, но не заменяет согласованное оформление передачи.
Содержание и натуральное измерение операции входят в перечень реквизитов, на который указывает ФНС. Внутри склада полезно отметить заказчика и номер задания на ярлыке или в системе. Если внешне одинаковые материалы разных клиентов смешиваются, последующая сверка будет зависеть от памяти сотрудников.
Разделите собственные и полученные ресурсы
В карточке заказа создайте отдельные группы: материалы заказчика, собственные добавленные материалы и результат работы. Нитки, приобретённые исполнителем, не становятся материалом заказчика до проверки условий, а переданная клиентом ткань не получает стоимость вашей закупки автоматически.
Сохраняйте связь выдачи с конкретным заданием. Для общего рулона, используемого по нескольким поручениям одного клиента, отмечайте расход по каждому. Если измерение приблизительное, установите разумный способ контроля и фиксируйте уточнение, не записывая заведомо вымышленные сантиметры ради красивого отчёта.
Условный пример после раскроя
Заказчик передал ткань для нескольких костюмов. Ателье использовало часть полотна, добавило собственную фурнитуру и получило пригодный остаток вместе с мелкими обрезками. В итоговом регистре отдельно показаны исходное количество, расход по работе, остаток и отходы.
Решение о возврате или другом обращении с каждой группой сопоставляется с договором и согласованием сторон. Исполнитель не продаёт остаток как свой товар и не списывает его только ради совпадения расчёта. Если клиент просит оставить ткань для следующего заказа, фиксируется новое основание хранения и связь с будущим заданием.
Сверьте материальный баланс заказа
Проверьте, объясняется ли принятое количество суммой использованного, возвращённого, оставшегося и отдельно зафиксированных потерь либо отходов. Это рабочая контрольная связь, а не утверждение, что все группы имеют одинаковый бухгалтерский статус или метод оценки.
При расхождении действуйте последовательно:
- Сверьте единицы измерения при приёмке и выдаче.
- Проверьте возвраты из производства на склад.
- Найдите перемещения между заданиями.
- Уточните объём пригодных остатков.
- Зафиксируйте необъяснённую разницу для разбора.
Не компенсируйте недостаток ткани излишками фурнитуры. Разные материалы не взаимозаменяемы в количественном отчёте, даже если приблизительная денежная оценка кажется одинаковой.
Закройте результат и сохраните историю
При завершении работы сопоставьте переданные костюмы, использованные материалы и фактический возврат остатков. Если заказ закрывается частями, отмечайте, к какой части относится каждое движение. Документы выдачи, обработки и возврата полезно хранить по общей ссылке на заказ; ФНС напоминает об учёте разных правил хранения.
В сопровождении бухгалтерии можно согласовать регулярную сверку чужих материалов на складе. Квалификацию договора и спорные остатки удобно обсуждать на консультации, показывая фактический маршрут. Для владельца итогом станет проверяемый ответ: сколько материала получено, что произошло с ним в работе и какая часть ещё находится под контролем исполнителя.
Источники и границы проверки
Проверено 8 октября 2026 года в пределах указанных вопросов. Практические регистры и последовательность действий в статье являются рекомендациями по организации работы.
- ФНС: Напоминаем основные требования к первичным учетным документам. Дата просмотра: 08.10.2026.
- ФНС: Ответы о хранении учетных документов. Дата просмотра: 08.10.2026.