
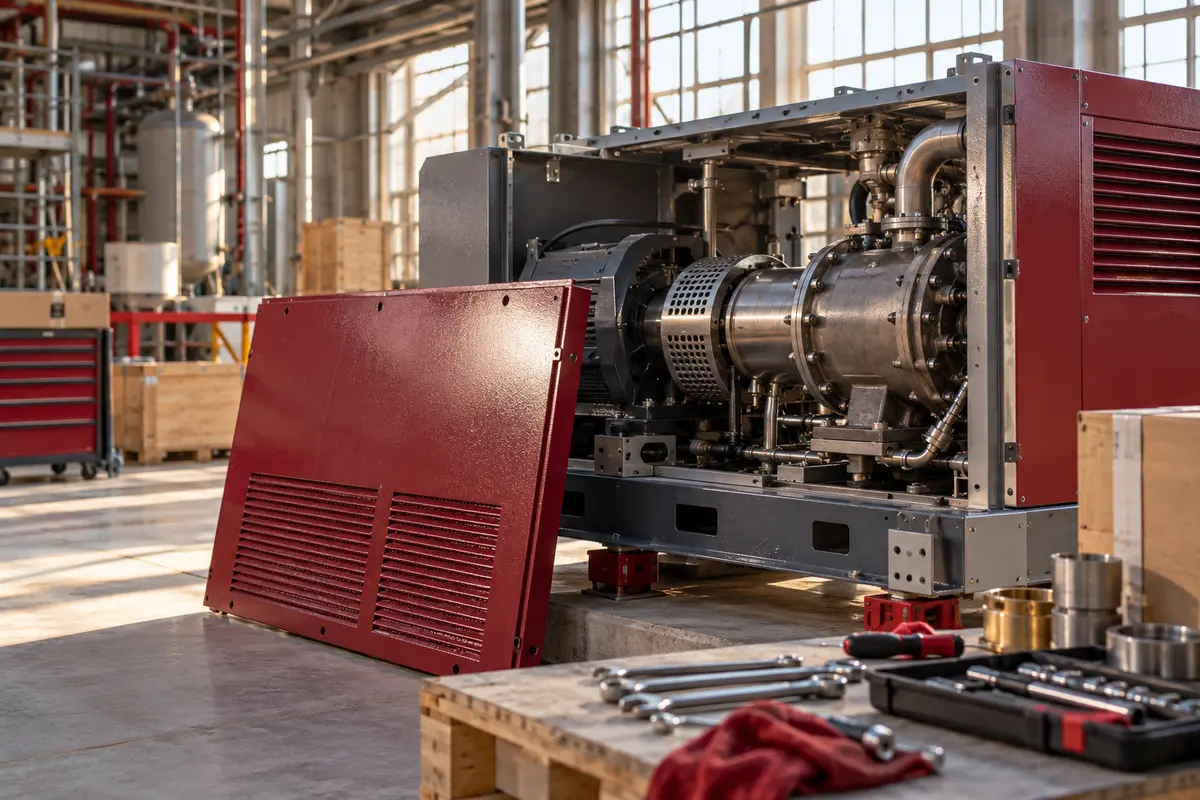
Печатная машина доставлена в цех, но без монтажа и калибровки не выпускает пригодную продукцию. Поставщик выставил основной счёт, подрядчики продолжают работы, обучение операторов включено в общий пакет. Чтобы разобраться со стоимостью, полезно заранее определить, какое состояние означает готовность к запланированному использованию.
Опишите рабочее состояние оборудования
Сформулируйте назначение объекта и необходимые условия запуска: технические характеристики, место установки, доступные коммуникации, завершённая настройка. Укажите, кто подтверждает соответствие этим условиям. Готовность определяется фактическими обстоятельствами, а не желаемой датой закрытия проекта закупки.
Отдельно отмечайте недостатки, которые мешают работе, и замечания, не препятствующие использованию. Бухгалтер проверяет правовые критерии признания и момент завершения вложений на основании этих сведений. Статья не предлагает универсальный документ ввода для всех видов оборудования.
Создайте карту затрат по объекту
Привяжите к объекту покупку, доставку, разгрузку, монтаж, настройку и испытания. Для каждой суммы сохраните исполнителя, предмет, дату, документ и объяснение связи с достижением готовности. Если один подрядчик обслуживает несколько машин, попросите расшифровку по объектам.
Не включайте в стоимость всё, что оплачено до первого выпуска. Обучение, рекламный запуск, простой и исправление собственных ошибок требуют самостоятельного анализа. В рабочем реестре оставляйте спорную сумму в отдельной группе, пока бухгалтер не проверит применимые правила.
Проверяйте смешанные документы
Один счёт может включать доставку машины, установку программного модуля и обучение сотрудников. Запросите содержательное разделение работ и основания стоимости. Произвольное распределение по равным долям обычно хуже расшифровки исполнителя или технического задания.
Операция должна быть понятна по содержанию и измерению; эти элементы названы ФНС среди реквизитов первички. Однако корректное оформление не означает, что каждая строка обязательно увеличивает первоначальную стоимость. Для бухгалтерского вывода важны содержание затрат и применимый стандарт.
Условный пример испытательного запуска
После монтажа печатной машины провели калибровку и тестовый выпуск. Часть образцов использована для проверки качества, некоторые листы оказались пригодны для отдельного применения. Сотрудник фиксирует результат испытания и судьбу полученных материалов, а не списывает всё одной строкой «пусконаладка».
Затем технический специалист подтверждает, что машина выполняет запланированные задачи. Бухгалтер получает дату и содержание подтверждения, перечень незакрытых документов и сведения о продукции испытаний. Их оценка требует отдельного решения. Пример не устанавливает способ уменьшения стоимости вложений на стоимость тестового выпуска.
Отделите расходы после готовности
После подтверждения рабочего состояния новые услуги получают собственное описание: обычная эксплуатация, обслуживание, дополнительная настройка или изменение возможностей. Не продолжайте включать все затраты в первоначальный проект по привычке. Одновременно не считайте любую работу после запуска текущим расходом без анализа.
Для существенных периодических работ существуют специальные вопросы признания; их наличие видно в адресном разъяснении ФНС о ремонте и обслуживании. Этот источник не даёт основания капитализировать всякую настройку. Он показывает, почему название услуги и календарная дата не заменяют проверку её содержания.
Завершите накопление понятной сверкой
Перед закрытием вложений сопоставьте:
- Полный состав установленного оборудования
- Подтверждённые и ожидаемые документы по затратам
- Выделенные спорные услуги
- Фактическую готовность и оставшиеся дефекты
- Результаты испытаний и их дальнейшее использование
- Расходы, относящиеся к другим объектам
Если окончательный счёт поступит позднее, сохраните ожидаемую сумму и основание, не выдавая её за подтверждённую. Бухгалтер отдельно решает порядок оценки и последующего уточнения. Это помогает избежать ситуации, когда часть стоимости остаётся на старом проекте, а работающая машина уже учтена без связи с ним.
В регулярном сопровождении удобно контролировать перечень оборудования, которое ещё не готово. Необычные затраты можно обсудить на консультации до автоматического закрытия месяца. Итог процесса: один объект, понятная граница готовности и прослеживаемый состав каждой включённой суммы.
Источники и границы проверки
Проверено 8 октября 2026 года в пределах указанных вопросов. Практические регистры и последовательность действий в статье являются рекомендациями по организации работы.
- ФНС: Напоминаем основные требования к первичным учетным документам. Дата просмотра: 08.10.2026.
- ФНС: признание существенных затрат на ремонт, технический осмотр и обслуживание. Дата просмотра: 08.10.2026.