
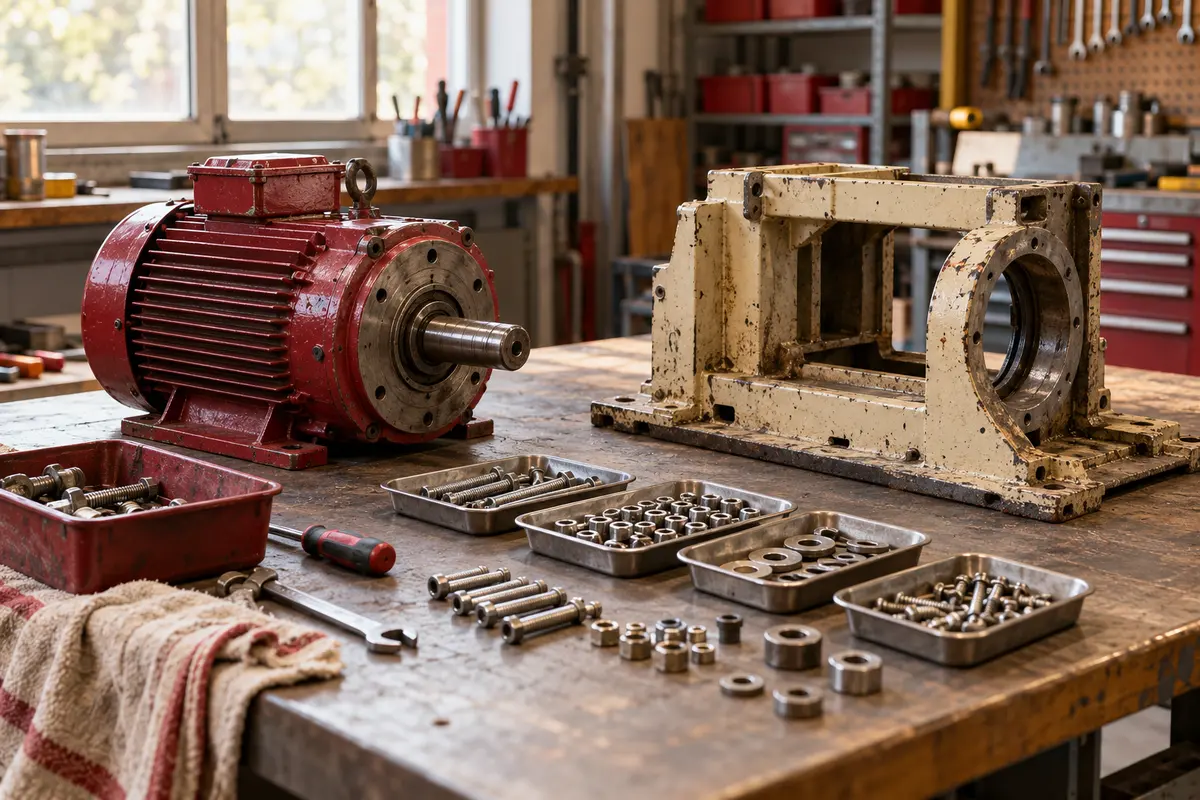
Непригодный агрегат разобрали, исправный двигатель оставили для другой машины, крепёж сложили на склад. Если списать объект целиком и забыть о деталях, полезные ресурсы исчезнут из контроля. Если добавить детали без проверки исходной карточки, одна стоимость может оказаться учтённой дважды. Нужна единая цепочка решений.
Определите судьбу исходного объекта
Сохраните техническое описание состояния и решение о прекращении использования. Уточните, является разборка окончательной, временной для ремонта или подготовкой к продаже отдельных частей. Внешне одинаковые действия механика могут иметь разное экономическое содержание.
Бухгалтер проверяет момент прекращения признания по применимым правилам. Не списывайте объект только по возрасту или устному сообщению «он больше не нужен». Также не считайте сам факт разборки доказательством полного прекращения существования актива, если оборудование предполагается собрать снова.
Составьте перечень ожидаемых частей
До работ отметьте, какие узлы потенциально пригодны, какие потребуют проверки, какие не имеют планируемого использования. Это предварительный список, который уточняется после демонтажа. Не создавайте в складском учёте все предполагаемые детали, пока их фактическое состояние неизвестно.
Для каждой найденной части полезны наименование, идентификатор, совместимость, состояние и место хранения. Для сложного узла сохраните заключение специалиста или результаты испытания. Коробка «запчасти от старого агрегата» не позволяет оценить, что действительно находится внутри и для чего пригодно.
Отделите пригодность от стоимости
Техническое решение отвечает на вопрос, можно ли использовать или реализовать деталь. Бухгалтерская оценка требует собственного основания. Соберите сведения о состоянии, возможных затратах на восстановление и реальных вариантах применения, не назначая стоимость по первоначальной цене нового узла.
ФНС в письме о составе оборудования рассматривает значение учётного разграничения объектов и частей. Этот материал не задаёт способ оценки деталей от разборки. Конкретные правила признания запасов и отражения затрат демонтажа нужно проверить отдельно для вашей операции.
Условный пример двигателя и крепежа
Компания разобрала непригодный агрегат. Двигатель проверили и признали технически подходящим для другой машины; часть крепежа оказалась пригодной, остальные элементы направили по согласованному маршруту выбытия. После осмотра предварительный перечень заменили фактическим.
Бухгалтер получает исходную карточку агрегата, затраты разборки и ведомость полученных частей. Он проверяет взаимосвязь прекращения учёта старого объекта и появления ресурсов. Пример не предписывает оценку по рыночной цене, остаточной стоимости или иной универсальной формуле.
Привяжите демонтаж к результатам
Соберите документы по разборке, перевозке и проверке узлов. Если подрядчик одновременно демонтировал несколько объектов, сохраните расшифровку. Опишите, какие действия позволили получить пригодные части, а какие связаны с дальнейшим обращением непригодных остатков.
В документах важно содержание и измерение факта хозяйственной жизни; соответствующие реквизиты перечисляет ФНС. Фотография разобранного агрегата помогает пониманию, но не заменяет подтверждение количеств, участников и выполненных работ. Возможные налоги и требования к отходам проверяются отдельно.
Сверьте цепочку до закрытия
Проведите итоговую проверку:
- Установлен фактический статус исходного объекта.
- Перечень деталей основан на осмотре, а не ожиданиях.
- Для сохраняемых частей есть конкретный дальнейший маршрут.
- Стоимость каждой группы имеет проверяемое основание.
- Затраты демонтажа связаны с соответствующими работами.
- В учёте не осталось одновременно полного старого объекта и необъяснённо добавленных компонентов.
После оприходования контролируйте дальнейшее движение деталей. Если двигатель установлен в другую машину, сохраните связь с её карточкой и решение о характере работ. Если он остался на складе, периодически проверяйте, сохраняется ли реальная перспектива использования.
Такой маршрут можно согласовать в бухгалтерском сопровождении. Для оценки сложных узлов подготовьте консультацию с техническим заключением и исходной стоимостью. В результате демонтаж завершится понятным набором ресурсов и затрат, а не исчезновением имущества из одной карточки с неопределённым появлением в другой.
Источники и границы проверки
Проверено 8 октября 2026 года в пределах указанных вопросов. Практические регистры и последовательность действий в статье являются рекомендациями по организации работы.
- ФНС: Напоминаем основные требования к первичным учетным документам. Дата просмотра: 08.10.2026.
- ФНС: письмо от 29.11.2024 № БС-4-21/13548@, критерии объектов и частей основных средств. Дата просмотра: 08.10.2026.