
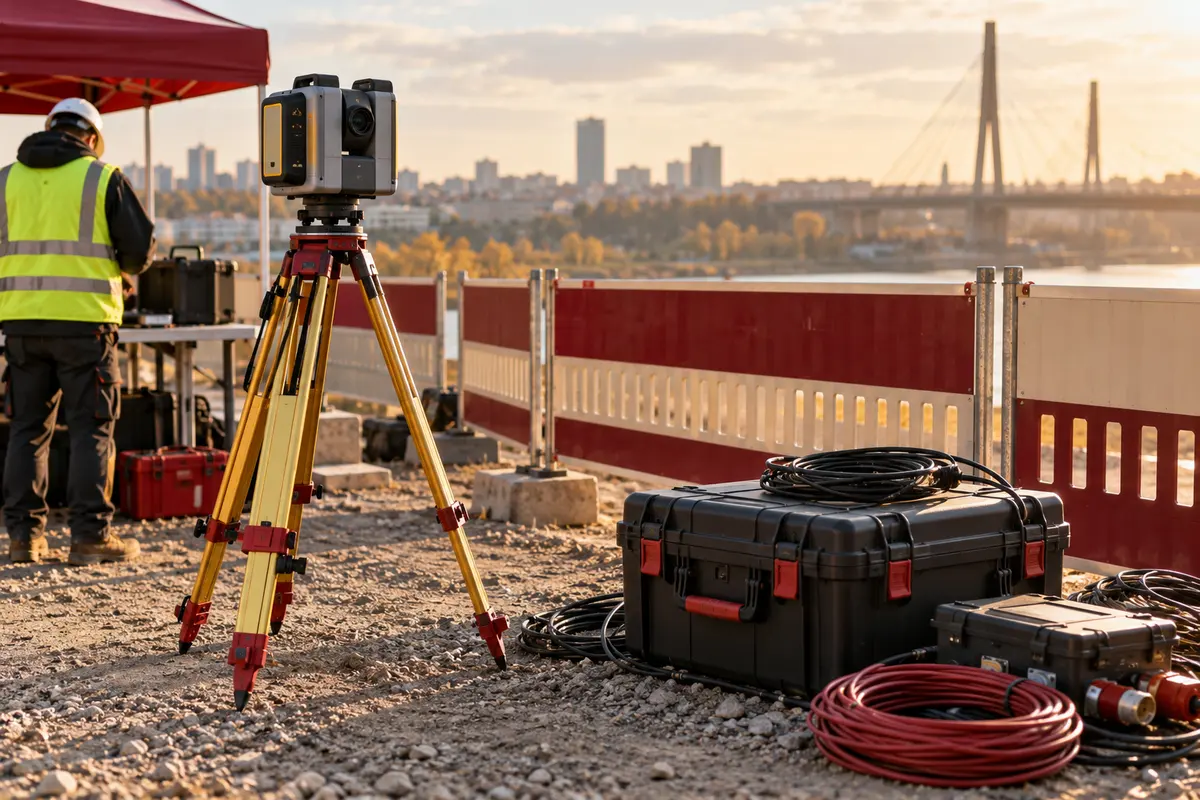
Инженерная компания едет на объект клиента: доставляет приборы, организует временную измерительную зону, выполняет обследование и сворачивает площадку. Часть ресурсов расходуется только здесь, часть возвращается для следующих заказов. Если собрать всё в одну сумму «расходы на выезд», станет трудно проверить себестоимость и сохранность оборудования.
Составьте карту ресурсов площадки
До начала работ перечислите приборы, временные конструкции, расходные материалы и привлечённые услуги. Для каждого предмета укажите владельца, назначение, место использования и ожидаемую судьбу после проекта. Это помогает отличить возвращаемый комплект от того, что предполагается оставить на объекте или израсходовать.
Статья рассматривает подготовку и развёртывание работ. Зарплата, командировочные, правила допуска и специальные требования безопасности требуют отдельных процедур. Не включайте их в общий шаблон без проверки: одна логистическая карточка не заменяет документы по другим направлениям.
Свяжите подготовку с результатами
Опишите, для каких работ создаётся временная зона и какие результаты она обслуживает. Если выезд включает несколько самостоятельных заданий, сохраните сведения об использовании общей площадки каждым из них. Основанием анализа могут стать время, объём обследования или иные измеримые характеристики.
Не называйте все подготовительные расходы капитальными вложениями или расходами будущих периодов только потому, что основная работа начнётся позднее. Бухгалтеру нужны содержание операции, предполагаемый срок использования и связь с результатом. На основе этих фактов он проверяет применимые правила признания и распределения.
Фиксируйте готовность к работе
Укажите, когда оборудование доставлено, собрано, проверено и фактически доступно для измерений. Отдельно отметьте ожидание допуска клиента или погодных условий, если оно влияет на использование ресурсов. Эти факты объясняют, почему затраты уже появились, а основной результат ещё не создан.
Документы внешних исполнителей сопоставляйте с конкретными действиями. Запись «транспортные услуги» полезно дополнять идентификатором проекта и маршрутом. Содержание и измерение хозяйственной операции относятся к реквизитам, указанным ФНС; внутренние расшифровки помогают связать документ с реальной площадкой.
Условный пример повторного развёртывания
Компания доставила приборы и подготовила измерительную зону. После первого этапа клиент перенёс продолжение работ. Часть оборудования пришлось вывезти, а затем доставить повторно. В регистре появились первоначальная подготовка, период перерыва и отдельное повторное развёртывание.
Руководитель объясняет причины каждой группы затрат и отмечает, какие работы обслуживал выезд. Бухгалтер оценивает их отражение отдельно. Повторные затраты не прячутся в первоначальной смете без объяснения, а возможность предъявить их клиенту проверяется по договору. Пример не устанавливает право на компенсацию и не обещает налоговое признание.
Проверьте всё, что возвращается
При завершении выезда сопоставьте отправленный и возвращённый комплект. Для приборов проверяйте идентификаторы, состояние и принадлежности. По расходникам отмечайте использованное количество и пригодный остаток. Снятая временная конструкция также может нуждаться в оценке дальнейшего использования, а не автоматическом исчезновении из регистра.
Удобно закрывать площадку по пяти вопросам:
- Все ли возвращаемые предметы найдены?
- Где находятся остатки материалов?
- Какие услуги ещё не подтверждены документами?
- Есть ли повреждения или затраты на восстановление?
- Кто подтвердил завершение подготовки и свёртывания?
Если оборудование осталось у клиента до следующего этапа, оформите его статус и ответственное лицо. Физический вывоз не единственный способ завершить этап, но неизвестное местонахождение мешает любому дальнейшему решению.
Подготовьте итог проекта
Соберите расходы по первоначальной подготовке, основным работам, дополнительным развёртываниям и завершению площадки. Сравните фактический маршрут с планом и объясните существенные отклонения: изменение задания, задержку доступа или неверную оценку ресурсов. Это даёт основу для следующей сметы.
Документы и расшифровки сохраняйте вместе с проектом; разъяснение ФНС о хранении помогает помнить о необходимости проверки разных применимых сроков. Для сопровождения учёта можно согласовать стандартный пакет данных по каждому выезду, а методику отнесения подготовительных затрат обсудить на консультации. Тогда себестоимость объясняется выполненными действиями, а возвращаемое имущество не теряется внутри общей суммы расходов.
Источники и границы проверки
Проверено 8 октября 2026 года в пределах указанных вопросов. Практические регистры и последовательность действий в статье являются рекомендациями по организации работы.
- ФНС: Напоминаем основные требования к первичным учетным документам. Дата просмотра: 08.10.2026.
- ФНС: Ответы о хранении учетных документов. Дата просмотра: 08.10.2026.