
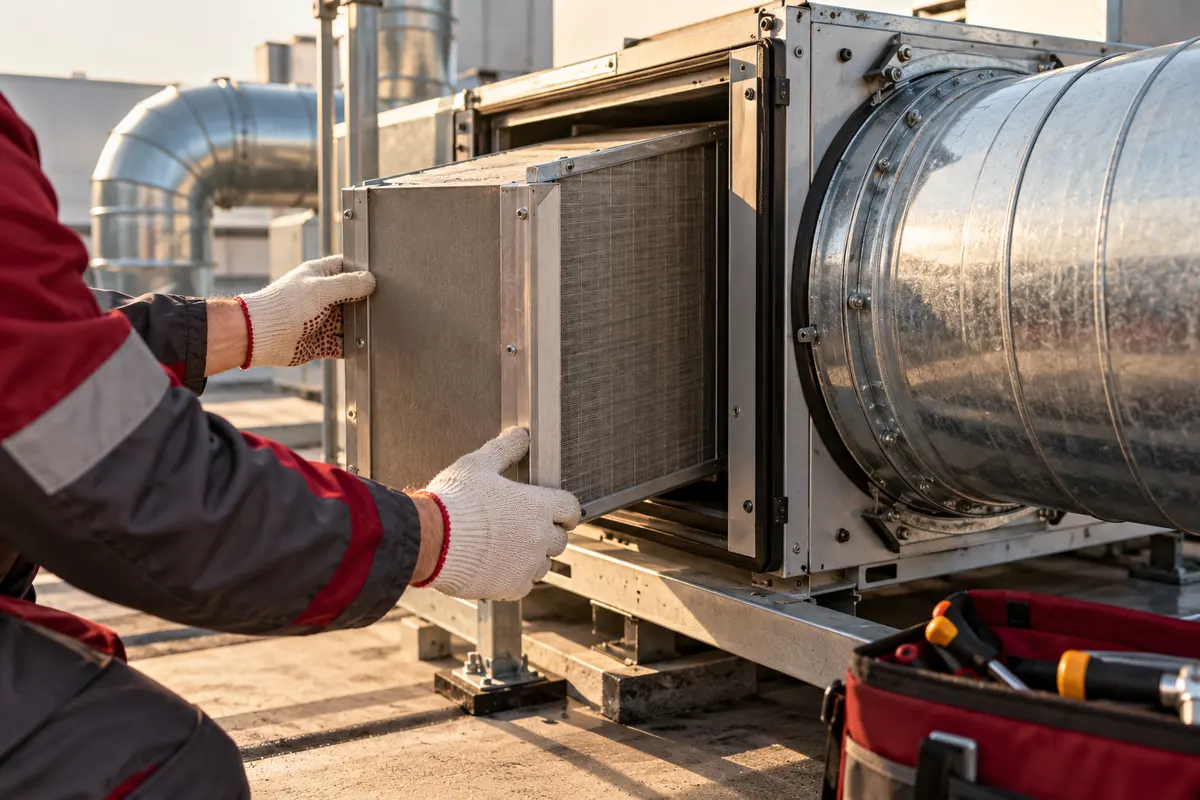
У вентиляционной системы воздуховоды рассчитаны на длительное использование, а существенный блок оборудования предполагается менять раньше. Если вся система отражена одной нерасшифрованной суммой, при замене трудно определить судьбу старой части. Для анализа компонентов потребуется совместная работа технического специалиста и бухгалтера.
Найдите действительно значимые различия
Начните с состава объекта, предполагаемых замен и различий в эксплуатации. Не дробите оборудование до каждого крепёжного элемента: детализация нужна там, где она влияет на достоверность оценки и дальнейшее движение. Важны одновременно техническая роль, стоимость и срок использования частей.
ФНС в письме о разграничении оборудования приводит положения о существенном отличии стоимости и сроков частей. Письмо посвящено конкретному налоговому спору, поэтому его итог не переносится на другие объекты. Для практического решения бухгалтер проверяет применимый стандарт и обстоятельства вашей системы.
Получите техническую карту
Попросите специалиста назвать основные узлы, их назначение, возможность замены, ориентиры ресурса и условия обслуживания. Сохраните паспорта, спецификацию и план эксплуатации. Данные продавца полезны, но должны соответствовать реальной нагрузке, среде и намерениям компании.
Если часть не может работать отдельно, это не повод автоматически исключать её из анализа. Вопрос самостоятельной эксплуатации и вопрос отдельной учётной оценки различаются. Задача технической карты состоит в описании фактов; окончательную единицу учёта выбирают по применимым правилам.
Обоснуйте распределение общей суммы
Проверьте, есть ли цены отдельных компонентов в спецификации. Если их нет, соберите сопоставимые расчёты, данные поставщика или иную надёжную основу оценки. Сохраняйте источник и допущения. Итог распределения должен согласовываться с общей стоимостью объекта без необъяснённой добавки или потери.
Не используйте желаемую амортизацию как исходное основание для цены узла. Сначала определяют обоснованные характеристики частей, затем рассчитывают последствия. Для бухгалтерской оценки важны действующие нормы и учётная политика; готового универсального коэффициента распределения не существует.
Условный пример вентиляционной системы
Компания устанавливает систему с воздуховодами и сменным блоком. Технический специалист описывает различия предполагаемого ресурса и стоимость частей по данным комплектации. Бухгалтер рассматривает необходимость отдельных компонентов и документирует решение.
Через несколько лет блок заменяют. В карточке есть связь новой части со старой, её исходная оценка и история использования. Поэтому можно проверить прекращение учёта заменённого компонента и отражение нового. Без такой связи система могла бы продолжать содержать стоимость физически отсутствующей части, а новый блок добавился бы сверху.
Сопровождайте замену движением частей
При демонтаже фиксируйте, какой узел снят, в каком состоянии и куда направлен. Новый компонент связывайте с конкретной заменой. Если старый пригоден для ремонта, продажи или использования в другом месте, это отдельный маршрут, требующий оценки и подтверждения.
Документы должны передавать содержание и объём фактического события; ФНС разъясняет соответствующие требования к первичке. Фраза «ремонт системы» может оказаться недостаточной для внутренней расшифровки, если в действительности существенная часть выбыла полностью. Запросите техническую детализацию до закрытия работ.
Проверяйте оценки при новых обстоятельствах
После изменения нагрузки, модернизации или существенного ремонта сравните первоначальные предположения с текущим планом эксплуатации. Отмечайте причины возможного пересмотра и сведения, которые изменились. Не переписывайте историю только потому, что новая оценка кажется удобнее для результата периода.
Контрольный список для руководителя:
- Перечень существенных частей согласован с техническим специалистом.
- Основание стоимости каждой части сохранено.
- Сроки использования имеют объяснение.
- Замены связаны со старыми компонентами.
- Демонтированные части не исчезают без маршрута.
- Бухгалтерское решение отделено от налоговой квалификации.
В сопровождении учёта полезно заранее определить, кто сообщает о замене узлов. Методические вопросы можно разобрать на консультации с технической картой. Компонентный анализ особенно ценен тем, что сохраняет непрерывную историю сложного объекта, даже когда его физический состав меняется.
Источники и границы проверки
Проверено 8 октября 2026 года в пределах указанных вопросов. Практические регистры и последовательность действий в статье являются рекомендациями по организации работы.
- ФНС: Напоминаем основные требования к первичным учетным документам. Дата просмотра: 08.10.2026.
- ФНС: письмо от 29.11.2024 № БС-4-21/13548@, критерии объектов и частей основных средств. Дата просмотра: 08.10.2026.