
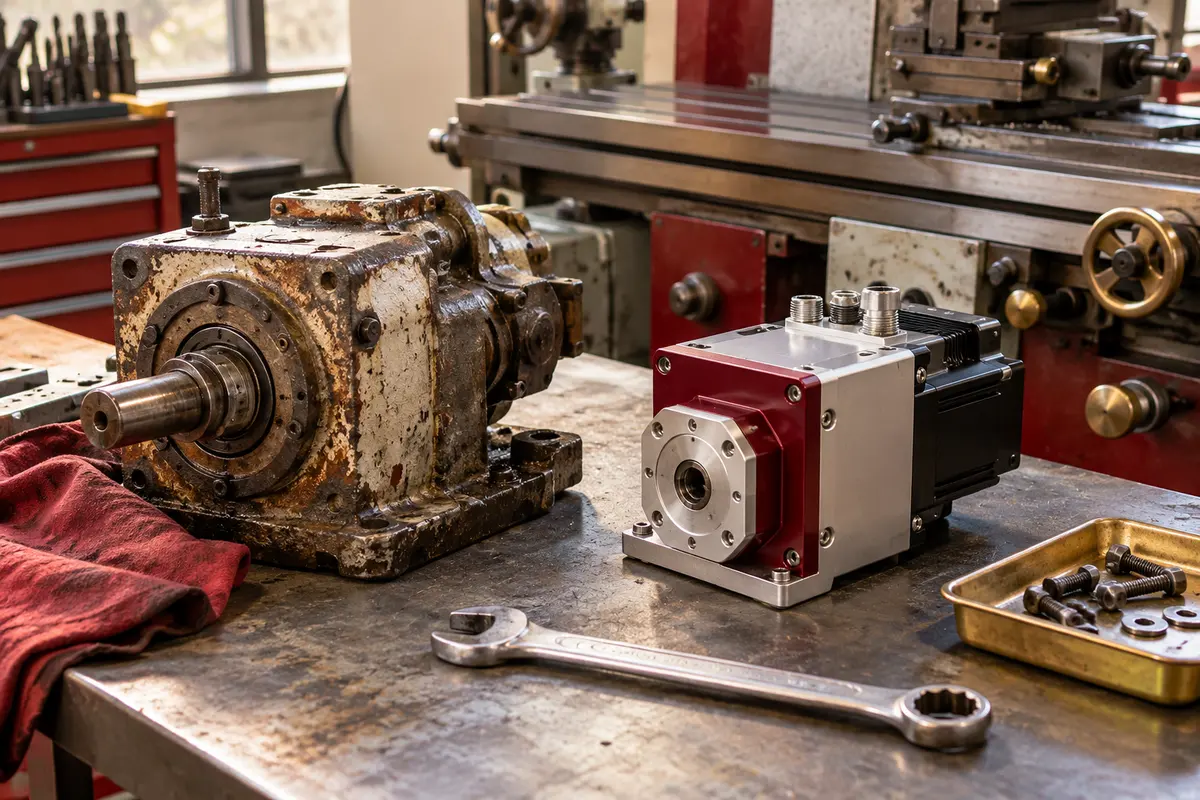
В договоре написано «ремонт станка», но подрядчик одновременно заменил изношенную деталь и установил модуль для нового вида обработки. Если ориентироваться только на название, разные результаты попадут в одну категорию. Для обоснованного решения сравните фактические характеристики оборудования до и после работ.
Опишите исходную проблему
Сохраните сведения о неисправности, прежних возможностях, производительности и ограничениях. Попросите технического специалиста объяснить, что мешало работе и какое состояние требовалось восстановить. Акт с одной фразой «не работает» мало помогает отличить восстановление от изменения возможностей.
Укажите, использовался ли объект до вмешательства, простаивал или ещё не был готов к первоначальному запуску. Эти обстоятельства могут влиять на учётную квалификацию. Рассматривать одинаковую услугу монтажника в разных ситуациях по одному шаблону рискованно.
Зафиксируйте фактический результат
После работ сравните диапазон операций, качество, ресурс, надёжность и другие существенные характеристики. Не требуйте от инженера бухгалтерских терминов: достаточно точного технического описания. Формулировка «теперь выполняет новый вид обработки» информативнее заранее выбранного ярлыка «модернизация».
Если возможности не расширились, всё равно проверьте характер и периодичность работ. ФНС отдельно рассматривает существенные затраты на ремонт, технический осмотр и обслуживание. Поэтому правило «восстановили прежнее состояние, значит вся сумма сразу расход» нельзя применять без проверки условий.
Разделите смешанную работу
Запросите расшифровку материалов и услуг по разным результатам. Где восстанавливали изношенное, где устанавливали новое, какие действия обслуживали обе части? Сохраните смету, техническое задание и изменения к нему. Не делите общую цену пополам только из-за наличия двух названий работ.
Если надёжное разделение невозможно, прямо зафиксируйте ограничение для бухгалтера. Он определяет подход по применимым нормам и доступным данным. Искусственно точная разбивка может ухудшить доказательность сильнее, чем честно описанная общая операция.
Условный пример двух результатов
У станка заменили изношенный привод и добавили модуль нового типа обработки. Технический отчёт показывает, какую функцию восстановил привод и какие возможности создал модуль. В документах подрядчика стоимость работ раскрыта по этим направлениям и общим настройкам.
Бухгалтер отдельно анализирует части затрат, проверяет связь со старым объектом и возможность пересмотра его оценок. Пример не устанавливает автоматическое отнесение каждой строки в расходы или капитальные вложения. Его задача показать, какие факты нужны для решения и почему заголовка договора недостаточно.
Подготовьте учётное заключение
В короткой записке сохраните исходное состояние, результат, состав затрат и выбранный подход с основанием. Укажите, что произошло со снятыми частями: возвращены, переданы в ремонт, оставлены для дальнейшего использования или направлены на выбытие. Иначе стоимость работ будет объяснена, а материальное движение останется неизвестным.
Проверьте первичку по содержанию, измерению и участникам операции, опираясь на разъяснение ФНС. Бухгалтерскую и налоговую квалификацию оформляйте отдельно, поскольку название работы и сумма счёта не создают универсального совпадения правил двух систем.
Проверьте объект после изменения
Перед закрытием задачи ответьте на вопросы:
- Зафиксированы ли свойства до начала работ
- Подтверждён ли фактический результат
- Разделены ли разные виды вмешательства, когда это обоснованно
- Понятна ли судьба заменённых деталей
- Проверены ли дальнейший ресурс и план использования
- Сохранены ли основания учётного решения
Если подрядчик представил документы позднее, свяжите их с уже описанным событием и проверьте, не учтена ли сумма раньше. Повторный счёт за настройку не должен создавать второе улучшение одного и того же результата.
В ежемесячном сопровождении полезно получать сведения о крупных работах заранее, а не после оплаты. Сложный состав вмешательства можно разобрать на консультации по учёту. Тогда владелец получает объяснимую оценку вложенных денег, а техническое слово в договоре перестаёт быть единственным основанием бухгалтерского решения.
Источники и границы проверки
Проверено 8 октября 2026 года в пределах указанных вопросов. Практические регистры и последовательность действий в статье являются рекомендациями по организации работы.
- ФНС: Напоминаем основные требования к первичным учетным документам. Дата просмотра: 08.10.2026.
- ФНС: признание существенных затрат на ремонт, технический осмотр и обслуживание. Дата просмотра: 08.10.2026.