
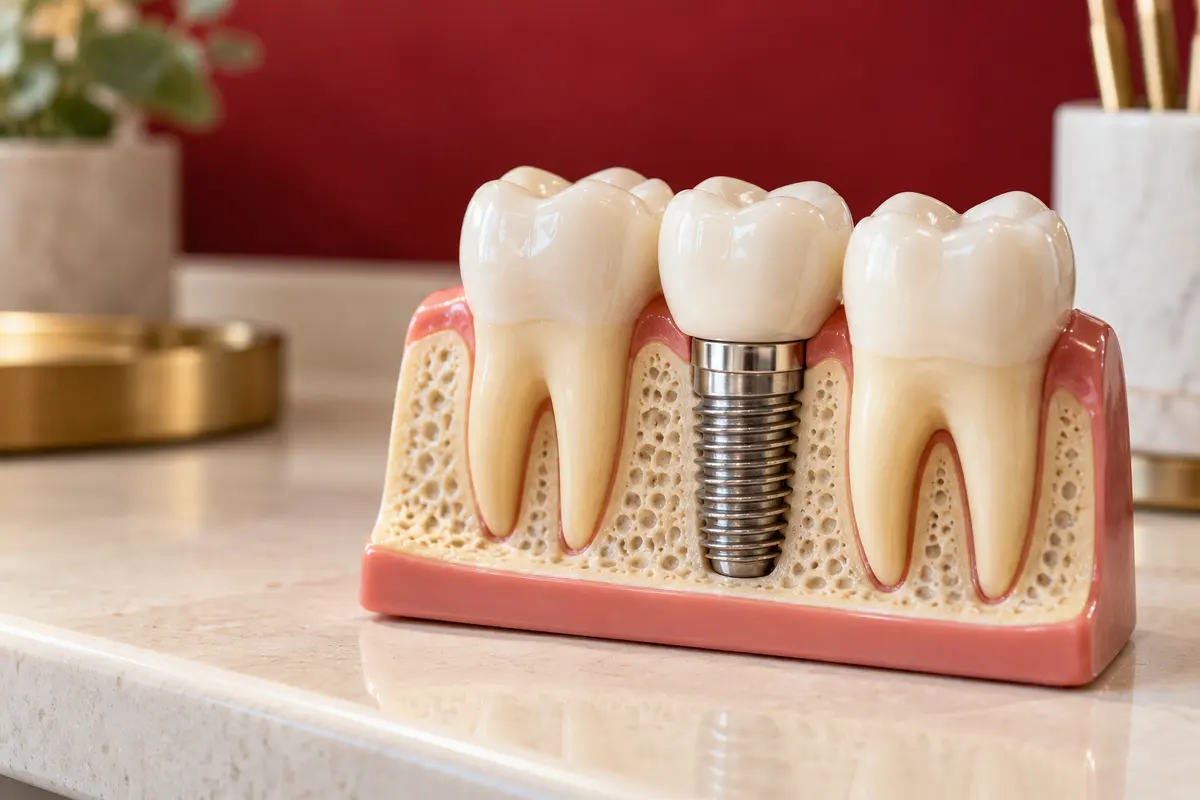
Не всякая установка зубного имплантата автоматически даёт вычет без социального лимита. Для дорогостоящего лечения нужны основания из действующего перечня и соответствующее оформление справки клиникой. Самостоятельно заменить код 1 на код 2 в декларации из-за высокой цены нельзя: сначала выясняют медицинскую классификацию услуги.
Почему стоимость имплантации не решает вопрос
Перечень дорогостоящих видов лечения утверждён постановлением Правительства РФ от 8 апреля 2020 года № 458. Стоматологический пункт касается определённого ортопедического лечения дефектов зубов и челюстей с опорой на имплантаты при отсутствии условий для традиционного протезирования, в частности из-за значительной атрофии или дефектов костной ткани. Это медицинские критерии, которые оценивает исполнитель лечения.
Поэтому рекламная фраза «вся имплантация возвращается без ограничений» недостаточна для налогового расчёта. В одном плане лечения могут одновременно быть обычные услуги и услуги, отнесённые к дорогостоящим. Консультации, подготовка, гигиена и отдельные процедуры не следует самостоятельно объединять под самым выгодным кодом.
ФНС относит решение о виде лечения к компетенции медицинской организации или ИП. Бухгалтер проверяет соответствие суммы декларации выданной справке, но не устанавливает диагноз и не пересматривает клинические показания.
Как уточнить код без догадок
Запросите справку об оплате медицинских услуг и детализацию расчётов. Если ожидали код 2, а получили код 1, направьте в клинику письменный вопрос: на основании какого пункта перечня классифицирована оплаченная программа и какие услуги вошли в каждую сумму. Приложите номер договора и даты платежей. Не просите поставить нужный код только ради возврата.
При обнаружении ошибки исправление делает клиника. Если справка уже передавалась в ФНС электронно, уточните, направлены ли корректирующие сведения. Старую и исправленную версии нужно различать, чтобы случайно не заявить две одинаковые суммы.
Общие расходы стоматолога разобраны отдельно в статье про вычет за лечение зубов. Здесь ключевой вопрос именно в основании для дорогостоящей категории.
Какие суммы и за какой год заявлять
Обычное лечение за 2023 год делит общий социальный лимит 120 000 рублей, а с расходов 2024 года лимит равен 150 000 рублей. Он сохраняется для расходов 2025 и 2026 годов. Дорогостоящее лечение учитывается в фактическом подтверждённом размере вне этого ограничения.
Отсутствие расходного потолка не означает возврат всей цены лечения. Вычет уменьшает подходящую налоговую базу; сумма возврата определяется НДФЛ. Если лечение стоит больше доступного дохода, остаток социального вычета не переходит на следующий год. Этому посвящён разбор дорогостоящего лечения при небольшом доходе.
При оплате в разные годы используются фактические платежи и справки за соответствующие периоды. Платёж 2024 года не становится расходом 2025 года потому, что постоянную конструкцию установили позже. Если деньги были авансом за ещё не оказанные услуги, порядок отражения суммы необходимо предварительно сверить с клиникой.
Документы старого и нового порядка
За расходы 2023 года оформляется справка прежней формы по приказу № 289/БГ-3-04/256. Для расходов с 2024 года действует форма по приказу ФНС № ЕА-7-11/824@. Она содержит сведения о плательщике, пациенте и суммах обычного и дорогостоящего лечения. Правила проверки приведены в статье о новой справке.
С 2024 года подтверждение медуслуг возможно и прямой передачей данных клиникой в налоговый орган. Если сведения отражены в личном кабинете, дублировать их бумажным подтверждением не требуется. Платёжные документы всё же стоит хранить для сверки возвратов, частичной оплаты и исправлений.
Условный расчёт
Допустим, в 2025 году клиника обоснованно указала 280 000 рублей дорогостоящего лечения и 40 000 рублей обычного. При достаточной зарплатной базе, облагаемой в этом примере по ставке 13%, и отсутствии других вычетов налог уменьшится на 41 600 рублей: 320 000 × 13%. Если же весь расход подтверждён только как обычное лечение, в общем лимите можно учесть максимум 150 000 рублей, а при названных условиях возврат составит 19 500 рублей.
Пример не является обещанием конкретной выплаты. Прогрессивные ставки с 2025 года, другие вычеты и уже возвращённый налог могут изменить итог.
Проверка перед 3-НДФЛ
- Услуги оказал исполнитель с российской медицинской лицензией.
- Код определён клиникой по перечню, а не по цене.
- Возвращённые клиникой деньги исключены.
- Суммы распределены по годам оплаты и не повторяются.
- Есть подходящий доход и НДФЛ за заявляемый год.
В 2026 году декларации на вычет обычно подают за 2023–2025 годы. По расходам 2026 года годовую декларацию можно представить после завершения года. Перед отправкой полезно получить от клиники письменное пояснение по спорной классификации: оно позволит обсуждать конкретную услугу, а не ожидания пациента.
Помощь с декларацией
В «Афине» можно обсудить составление декларации 3-НДФЛ по вашим документам. Для обращения используйте сайт компании или afina_finans@mail.ru. Сумма возврата определяется после проверки расходов, доходов и уже использованных вычетов.
Источники
- ФНС России — социальный вычет на лечение, лекарства и ДМС
- ФНС России — подтверждение медицинских расходов, разъяснение от 8 октября 2026 года
- ФНС России — перечни медицинских услуг по постановлению № 458
- ФНС России — изменения НДФЛ с 2025 года
Дата проверки: 9 октября 2026 года.